AI市场洞察
企业基础信息「核心速览」
- 公司身份:拓博特医疗科技(武汉)有限公司,成立于2023年4月7日,所在地湖北武汉市东湖高新区光谷生物城。工商登记信息:注册资本800.00万元,统一社会信用代码91420100MACEJJPB6B,法定代表人佘丰客。
- 经营范围:医学研究和试验发展;第一类、第二类、第三类医疗器械生产与销售;软件开发;人工智能应用软件开发;技术服务等。
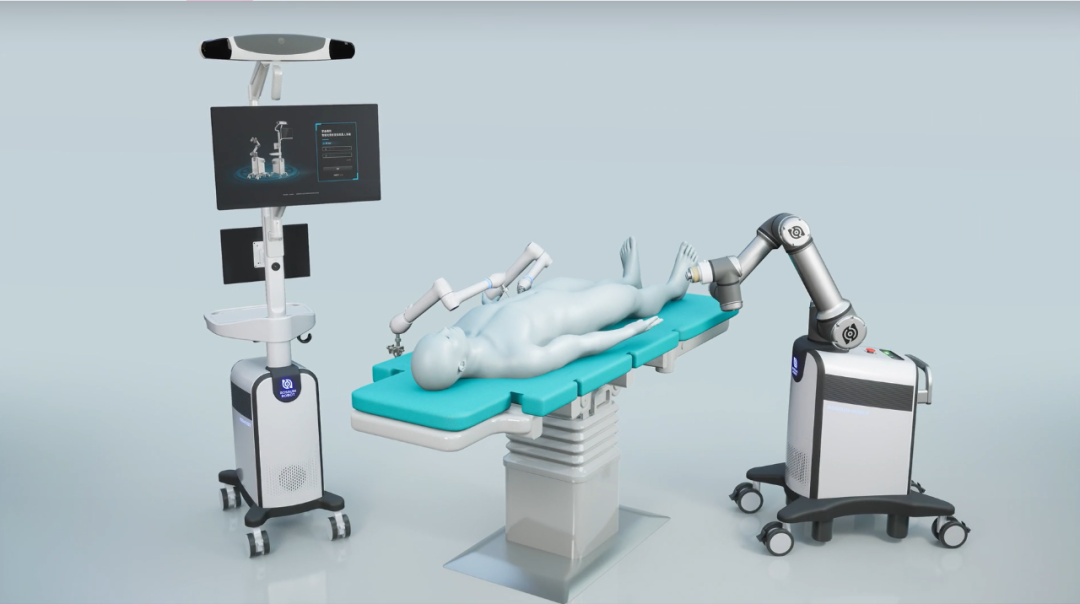
- 业务根基:所属行业为AI+医疗(手术机器人),核心业务为骨科手术机器人及人工智能方案的研发,通过独创的2D扫描高精度导航技术,降低辐射剂量并减少患者创伤。
- 资本轨迹:累计披露融资金额未披露,融资次数2次;最近一轮融资为天使轮(2025年1月22日),金额未披露,投资方为光谷产业投资、含光投资。
融资动态「时间轴梳理」
- 融资事件日历(最新→早期):
- 2026年6月26日:A轮融资,金额数千万人民币,投资方未披露(来源:启信宝,发布日期:2026-06-26)。
- 2025年1月22日:天使轮融资,金额未披露,投资方为光谷产业投资(领投)、含光投资(跟投)。
- 2023年4月7日:出资设立,金额未披露,投资方为华控技术转移。
- 资金用途:最新融资(A轮)资金分配方向未披露,战略目标聚焦骨科手术机器人研发与市场拓展;早期融资资金用于技术成果转化及团队组建。
创始人&团队「背景透视」
- 核心创始人:郑钢铁,清华大学数字医疗与医用机器人中心主任,深厚的技术背景;潘勇卫,北京清华长庚医院创伤骨科执行主任,临床医学资源丰富。
- 关键成员:法定代表人佘丰客,其余核心团队(CTO/CEO等)未提及。
- 团队互补性:技术(郑钢铁)+临床(潘勇卫)双核心驱动,形成从算法研究到手术落地的完整闭环,业务协同能力强。
公司经营「关键指标」
- 营收与盈利:近周期营收未披露,复合增长率未披露;累计亏损/盈利未披露。
- 客户画像:平均单客价值未披露,前5大客户占比未披露;复购率未披露。
- 收益与竞争力:核心收益来源为手术机器人系统销售与技术授权;核心竞争力为独立自主的全新技术方案(仅需2D扫描实现高精度导航、无需有创标记物),具备降低辐射和创伤的独特优势,已获评国家级科技型中小企业、高新技术企业。
行业&政策「趋势研判」
- 行业趋势:赛道定位为AI+骨科手术机器人,属于医疗与人工智能交叉领域,行业处于成长期,市场渗透率较低,智能化诊疗需求持续增长。
- 政策支持:
- 《人工智能合作发展行动计划》(2026年发布)提出深化“人工智能+”医疗赋能,支持智能体规范应用,为手术机器人发展提供政策基础(来源:新华社、界面新闻,2026-07-17)。
- 《成都市深入实施“人工智能+”行动方案》明确推动人工智能核心产业规模突破2600亿元,支持医疗场景应用(来源:成都市人民政府,2025-07-22)。
- 《广州市推动具身智能机器人产业高质量发展若干措施》鼓励医疗机器人研发与应用,给予最高100万元场景支持(来源:广州市工业和信息化局,2026-07-10)。
- 战略匹配度:公司骨科手术机器人专注于基层医院智能化升级,与国家“千县工程”及AI赋能医疗政策高度契合,有望受益于地方研发补贴与场景开放试点。
核心信息「一句话提炼」
- 核心优势:独创2D扫描高精度导航技术,无需有创标记物,降低医患辐射和术后创伤,技术壁垒高;团队具备清华大学与长庚医院临床资源背书。
- 关键挑战:公司成立时间短(2023年),产品尚未大规模商业化,面临手术机器人赛道竞争加剧及市场教育成本。
- 未来潜力:长期受益于AI+医疗政策红利(如《人工智能合作发展行动计划》),有望通过基层医院差异化定位快速放量,布局骨折复位机器人及数字化产品后发优势明显。
【声明:本页面数据来源于公开收集,未经核实,仅供展示和参考。本页面展示的数据信息不代表投资界观点,本页面数据不构成任何对于投资的建议。特别提示:投资有风险,决策请谨慎。】