AI市场洞察
企业基础信息「核心速览」
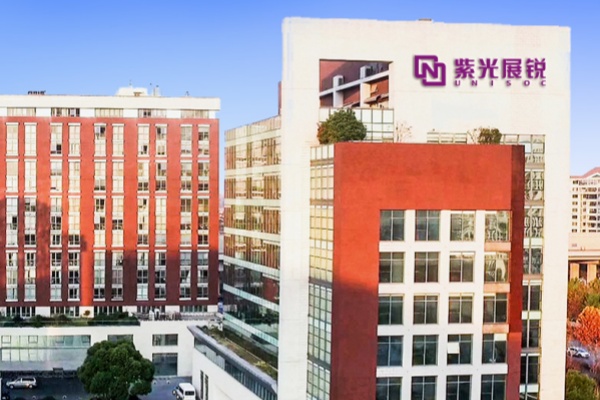
- 公司身份:深圳市紫光同创电子股份有限公司(简称:紫光同创),成立时间2013年12月20日,所在地广东深圳。工商登记信息:注册资本54927.89万元,统一社会信用代码91440300085973273W,法定代表人祝昌华。
- 经营范围:集成电路芯片及产品销售;集成电路销售;集成电路芯片设计及服务;软件开发;软件销售;信息系统集成服务;技术进出口等。
- 业务根基:所属行业为芯片半导体,核心业务是FPGA芯片及配套EDA工具的研发与销售,产品应用于通信设备、终端设备、工业控制等领域。
- 资本轨迹:累计披露融资金额未披露,融资次数7次。最近一轮融资为战略融资,金额未披露,日期2024年11月13日,投资方交银投资。
融资动态「时间轴梳理」
融资时间线(最新→早期):
- 最新融资:2024年11月13日,战略融资(金额未披露),投资方:交银投资。
- 2024年10月16日,C+轮(金额未披露),投资方:立丰创投、联通中金、金沙江联合资本、布谷天阙投资、诺瓦星云、交银投资、陕文投集团、京国瑞投资。
- 2024年7月10日,C++轮(金额未披露),投资方:京国瑞投资。
- 2023年12月5日,C轮(金额未披露),投资方:深创投、金沙江联合资本。
- 2022年12月8日,B+轮(金额未披露),投资方:高瓴创投、高瓴资本、深创投、瑞丰投资。
- 2021年12月20日,B轮(金额未披露),投资方:沃赋创投、闻名投资、深创投、深重投、中青芯鑫、启元致德、拓盈资本。
- 2018年8月6日,A轮(金额未披露),投资方:新紫光集团、中金财富。
资金用途:未披露。
创始人&团队「背景透视」
- 核心创始人:未披露团队成员信息,法定代表人祝昌华(身份背景未提及)。
- 关键成员:未提及。
- 团队互补性:未披露。
公司经营「关键指标」
- 营收与盈利:近周期营收未披露;累计亏损/盈利未披露。
- 客户画像:平均单客价值未披露;前5大客户占比未披露;复购率未披露。
- 收益与竞争力:核心收益来源为FPGA芯片及EDA工具的销售与服务。核心竞争力包括:2025年Titan-3系列亿门级高性能PG3T1300量产发布,Kosmo-2、Logos-2、Compa-2等多款芯片发布;PG2L50M芯片通过AEC-Q100 Grade2汽车电子认证;荣获中兴通讯等客户奖项;与清华、浙大等高校建立产学合作。(来源:紫光同创官网,2025-12-31/2026-07-03)
行业&政策「趋势研判」
- 行业趋势:赛道定位为FPGA芯片(半定制化芯片)设计,属于半导体关键元器件领域。市场空间方面,FPGA在通信、工业、汽车、AI加速等场景渗透率持续提升。行业阶段处于成长期。
- 政策支持:
- 地方政策:《苏州市加快发展AI芯片产业的若干措施》(2025年),明确聚焦FPGA半定制化芯片方向,支持企业并购重组、流片补贴(12nm及以下最高1000万元)及人才资助(最高1亿元)。
- 地方政策:《珠海市促进集成电路产业发展的若干政策措施》(2024年),对MPW流片补贴最高70%、工程首轮流片补贴最高500万元(14nm及以下最高800万元),车规级认证补助最高200万元。
- 政策契合点:紫光同创已有产品通过AEC-Q100认证,可享受车规认证补助;其亿门级FPGA及12nm以下流片项目有望获得苏州/珠海等地流片补贴及研发支持。
核心信息「一句话提炼」
- 核心优势:国内FPGA领军企业,产品线覆盖Titan/Kosmo/Logos/Compa系列,具备亿门级高性能芯片量产能力,已通过车规级AEC-Q100认证,获得深创投、高瓴、交银等头部资本多轮加持,并启动A股IPO辅导。
- 关键挑战:未披露持续亏损情况;FPGA市场长期由Xilinx、Intel等国际巨头主导,国产替代面临技术追赶与客户验证周期长的压力;累计融资金额未披露,资金依赖未明确。
- 未来潜力:受益于AI芯片产业政策(苏州、珠海等地流片补贴、人才资助)及汽车电子国产化需求,IPO推进有望拓宽融资渠道,若成功上市将提升品牌与资金实力,长期有望在国产FPGA替代浪潮中扩大市场份额。
【声明:本页面数据来源于公开收集,未经核实,仅供展示和参考。本页面展示的数据信息不代表投资界观点,本页面数据不构成任何对于投资的建议。特别提示:投资有风险,决策请谨慎。】