全球药企一哥礼来,悄悄成了一家卖智能戒指公司Oura的股东。
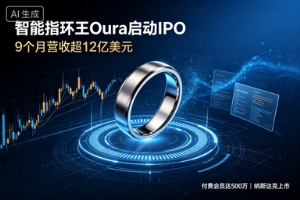
9月,智能戒指开创者Oura递交S-1并公布定价,拟以每股40至44美元发行5000万股,募资约22亿美元,区间上限对应全稀释估值约156亿美元。
值得注意的是,礼来这笔钱不走二级发行的基石通道。早在2026年6月,它就与Oura达成LillyDirect商业合作,7月做出股权投资,以SAFE于IPO前转为普通股,等于在上市前成为了Oura的产业股东。
令市场投资者疑惑的,一家做智能戒指、可穿戴的公司,和靠GLP-1减肥药赚得盆满钵满的礼来,业务上似乎隔着十万八千里。
而翻完招股书,我们的判断是:礼来这一注下得一点不糊涂;Oura手里,确实攥着一些十分差异化而且让GLP-1巨头垂涎的东西。
01、一枚戒指凭什么?其中暗藏奥秘
Oura Ring号称"全球最小的智能戒指",最新一代为Ring 4,累计握着1140多项专利及申请。但戒指只是外壳,真正的护城河藏在它的定位里。
手表是"通知+运动"的设备,Oura把自己做成了"睡眠+恢复+女性健康"的24小时健康传感器。两者场景不冲突,这就让它既能替换掉不好用的,又能补充好用的。
它凭什么更准?
手指血管密度高,PPG信号比手腕最多强100倍;无屏、无通知,付费会员每天佩戴中位数约23小时,夜间静息时信噪比更高,而手表很少有人戴着睡觉。
Oura招股书给出的精度是心率约99%、HRV 98%、睡眠96%、排卵96%,约87%的用户直言"精度"是购买的关键原因,2025年一项由美国空军研究实验室支持的独立研究也验证了Ring 4的PPG精度。
Oura同时给出了一套惊艳的数字:约29%的新会员用Oura替换了原有可穿戴,约33%的新会员把它当作人生*款可穿戴,还有约37%的会员同时佩戴另一款设备,白天用手表看通知运动,睡觉换戒指看恢复。
也就是说,Oura一边抢存量、一边扩增量,还能安心当用户手上的"第二块表",这也是为什么它能在苹果、三星的夹缝里凿出一席之地。
再从商业模式来看,Oura商业飞轮可以用一句话概括:硬件负责走量获客,软件订阅负责赚钱。

硬件在前期就把获客成本收回来(单枚硬件收入估算约314美元),用户随后进入Oura Membership按月或按年付费。招股书没有单独披露两块业务的毛利率(成本合并列示),按软件订阅行业惯例测算,会员毛利率约88%、硬件约46%(此为测算,非官方口径)。每多一个续费会员几乎是纯利润,这才是估值的核心引擎,也是它增速最快的原因。
硬件虽然利润率低,但占了八成收入,当前贡献的*毛利额反而最高,它真实的角色是一个"近乎成本价的获客入口",把用户导进高毛利的订阅池。飞轮就此转起来:硬件走量获客,会员订阅高毛利变现,现金流再投进研发、AI与数据,产品更强、又卖出更多硬件。
截至2026年6月30日的9个月,Oura总收入12.15亿美元,同比增长74%,其中硬件9.74亿、会员2.41亿,会员收入同比大涨121%,是跑得最快的一块。毛利率从上年同期的51%升至55%,前9个月净利润6080万美元,上年同期仅160万,调整后EBITDA 1.067亿,付费会员已达500万(同比翻倍),12个月加权留存率约85%。

回到估值层面,那156亿美元的估值贵不贵?按9个月6080万净利年化约0.8亿美元测算,对应PE约190倍,若用尚未年化的口径更超250倍。这个价买的是一份复利预期:500万会员基数,叠加约85%的留存和持续抬升的会员收入占比。
这门生意的天花板有多高?
全球可穿戴设备近12个月出货约2.12亿台,Oura渗透率仅约2%。它的可服务市场(预防健康可服务支出)超过900亿美元,背后更大的板是2024年美国5.3万亿美元的医疗支出、5570亿美元的个人自付,以及2023年已超1万亿、预计2030年超2万亿美元的"促进健康"类支出。2%的渗透率,说明空间远没摸到顶,但三星已入局智能戒指、苹果被视为潜在入场者,卡位的窗口也就这几年。
02、礼来的算盘:给GLP-1配一套"依从性工具"
礼来入股Oura,图的是长期产业绑定,而且绑的正是它*钱、也最焦虑的GLP-1减肥药生意。

入股最直接的动因是停药率。GLP-1疗法的用户,13个月后仅约32%仍在用药,一旦停药就是复胖加药企收入流失。用Oura的日常生物数据(睡眠、心率、体温、活动、肌肉流失、副作用管理)帮患者坚持用下去,直接关系到礼来能不能持续收到这笔钱。
客户池也是现成的,Oura会员里超过一半自认超重或肥胖,已经有数万人在App里主动记录GLP-1用药,这是一批黏性极高、画像高度重合的目标用户。
更关键的是,这笔投资能把礼来的LillyDirect从"卖药渠道"升级成"健康生态平台"。这个DTC平台2024年初上线,已处理1100万多张处方、服务约200万患者,占到礼来GLP-1新处方量的45%。叠加免费赠送的戒指测量套件和数据追踪,发药、行为支持、数据反馈就串成了一个闭环。
往战略层面看,礼来2026年二季度营收里GLP-1占了近三分之二,过度集中是它的隐忧,押注可穿戴与数字健康,是向"连接式、个性化护理"延伸的卡位。患者还能选择把Oura数据分享给医生用于调整治疗,顺带给礼来攒下宝贵的真实世界用药与疗效数据。
对Oura来说,这份合作的回报是三重的:拿到额外资本加速研发,借礼来庞大的处方渠道放大获客,更重要的是从"消费级健康硬件"升级为"被药企背书的临床级健康平台"。这恰好给它的"预防健康+代谢健康"估值叙事,压上了最重的一块砝码。
我们认为,礼来出的这笔钱,本质是给减肥药生意配一套提升长期依从性的工具,Oura换来的则是资本、渠道与临床背书。
这是典型的"药+硬件/数据"生态协同,也是Oura敢讲200倍PE故事的底气所在。
03、中国版Oura?乐心医疗,像的是形不是里子
国内市场没有纯正的Oura标的,被部分市场券商卖方翻出来对标的,是乐心股份。从商业模式和公司形态,它确实最像。
像在哪?乐心也是自有品牌的健康可穿戴,同样把"卖硬件"升级成了"硬件+数据+服务"的RPM闭环:血压计、血糖仪、体脂秤、心电衣提供现金流和数据入口,心血管AI大模型把数据结构化,远程慢病管理按服务收费,还拿着FDA/CE资质去拓海外B端,故事线看似和Oura很相似。
但两者的底盘和变现路径截然不同,Oura赚的是C端个人订阅的钱,高毛利、高留存;乐心赚的是B端RPM加硬件的钱。一个做消费订阅,一个做ToB服务,估值逻辑差着量级。
所以,乐心股份能对标Oura,却复制不了Oura。但Oura的高估值溢价上市,对乐心的机遇是实打实的。
乐心的主业升级正在兑现:毛利率三年从23.7%爬到30.9%再到35.1%,归母净利从2022年亏损3200万,到2024年6136万,2026年上半年同比再增42%(扣非增55%)。利润增速远快于营收,验证了"砍掉低毛利代工、加码服务"的结构升级走通了。Oura 9月底挂牌带来的赛道情绪,又给它添了一层催化。

挑战同时也存在。
先看底盘。乐心真正的业绩支撑是AI医疗主业,血压计、血糖仪、体脂秤这些健康硬件负责收现金、导数据,远程慢病管理按服务收费,构成"硬件+数据+服务"的RPM闭环。这门主业眼下是典型的"提质未增量":营收从2022年的10.65亿掉到2023年8.84亿,2024年才回到9.84亿,三年没摸回2022年的水平,利润的抬升主要靠毛利率提升加费用管控,规模并没怎么扩张。
趋势上的约束更要紧。RPM走的是ToB路子,客户是医院、体检、保险这些机构,签约慢、放量也慢,做不出C端订阅那种复利曲线。这两年的增长靠砍掉低毛利代工、把产品往医疗级和服务端上移,这条路还能继续提毛利,对营收规模的拉动却有限。乐心的确定性落在利润质量,成长天花板短期还看不到被顶开。
戒指这块还在路上。硬件已开发完成,2026年6月拿到戒指外观设计专利,正推进周期漫长的医疗器械注册,走的是医疗级加海外B端路线,对报表的短期贡献接近于零。
至于市场*炒的算力,乐心通过合资的景昭智算切入GPU,但它和医疗主业协同弱、又是重资产,账上约7亿现金撑不起(所谓50亿只是授信额度),目前更像一个估值故事,称不上已验证的引擎。
我们的看法是,乐心的真正看点,是主业闭环在扎实升级;"中国版Oura"这个标签,只是情绪映射。
结语:回到礼来这笔下注,其实买的是Oura戒指背后那近420亿小时的纵向生物数据、500万高黏性会员的订阅,硬件只是数据和用户入口。
200倍PE看起来很贵,但真正能否让礼来值回票价,取决于Oura的会员留存这台发动机能转多久,我们不妨拭目以待。
【免责声明】:本文不构成任何投资建议。市场有风险,投资需谨慎。
如有任何疑问,请联系(editor@zero2ipo.com.cn)投资界处理。